Domowe opowieści skutecznie uczą finansów, jeśli łączą emocję z regularną praktyką.
Główne punkty do omówienia
- dlaczego opowieści działają – mechanizmy psychologiczne i dowody badawcze,
- jak zacząć w domu – proste metody i praktyczne przykłady działań,
- gotowe schematy dla różnych grup wiekowych,
- konkretny plan 6-tygodniowy do wdrożenia w rodzinie,
- jak mierzyć postęp i utrwalać nawyki.
Dlaczego opowieści uczą lepiej
Psychologia pamięci i emocji
Opowieści angażują emocje i pamięć autobiograficzną, co ułatwia zapamiętywanie i późniejsze odtworzenie wiedzy. Mechanizm jest prosty: kiedy słuchacz identyfikuje się z bohaterem, aktywują się emocje, a one nasilają kodowanie informacji w pamięci długotrwałej. W rezultacie konkretne zachowania opisane w historii są łatwiejsze do naśladowania w rzeczywistych sytuacjach.
Dowody empiryczne
Badania ośrodka GFLEC pokazują, że różne formy edukacji finansowej podnoszą poczucie własnej skuteczności (self-efficacy) uczestników w porównaniu z grupą kontrolną, a materiały audiowizualne zwykle dają większy efekt w testach wiedzy niż sama narracja pisemna, zwłaszcza gdy towarzyszy im praktyka [5]. Raporty międzynarodowe wskazują również, że wplecenie wątków finansowych w fabułę programów telewizyjnych czy filmów prowadziło do zmiany zachowań widzów – m.in. częstsze korzystanie z formalnych źródeł kredytu, mniejsze skłonności do hazardu oraz bardziej świadome decyzje zakupowe [9]. Te obserwacje sugerują, że opowieści działają najlepiej, gdy łączymy je z konkretnymi ćwiczeniami lub demonstracjami.
Co działa w praktyce
- krótka historia z bezpośrednim ćwiczeniem praktycznym – przeczytaj opowieść, a potem odegraj sytuację,
- bohater z towarzyszącym zadaniem – dziecko identyfikuje cel bohatera i planuje własny,
- powtarzalność – cotygodniowe sesje przez minimum 6 tygodni wzmacniają efekt.
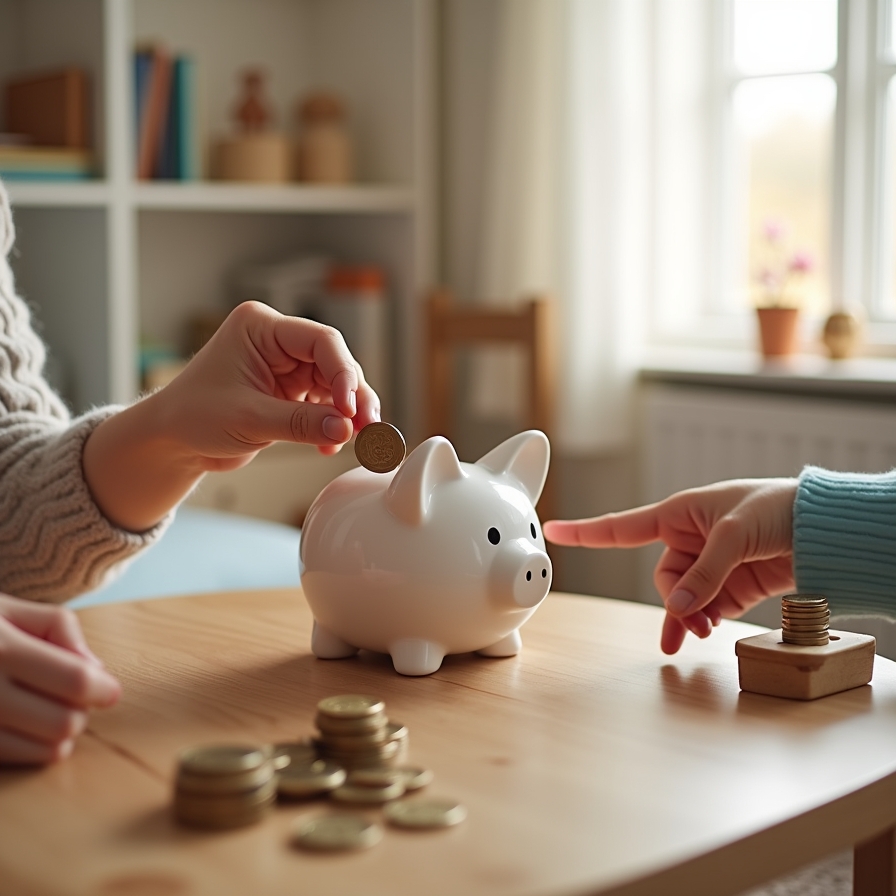
Połączenie opowieści z odgrywaniem ról, użyciem rekwizytów (papierowe pieniądze, skarbonki) i prostymi zadaniami umożliwia przejście od wiedzy deklaratywnej do umiejętności praktycznych. W praktyce najskuteczniejsze schematy to: przeczytaj → odegraj → przećwicz → zapisz wynik.
Podstawowe zasady do zastosowania od zaraz
- używaj prostych, bliskich dzieciom ról i bohaterów – ucznia, rodzica planującego wakacje, sąsiada pomagającego innym,
- łącz narrację z materiałami fizycznymi i grami – papierowe pieniądze, plansza, trzy skarbonki,
- wprowadzaj trzy kategorie wydatków z konkretnymi proporcjami – przykładowo 60/30/10 (wydatki/oszczędności/pomaganie innym),
- zapisuj historie w rodzinnym dzienniku i zadawaj pytania o decyzje bohatera, by wzmacniać refleksję.
Te proste zasady ułatwiają wdrożenie codziennej praktyki bez konieczności tworzenia skomplikowanych materiałów. System trzech skarbonek z procentowym podziałem jest jednym z najbardziej praktycznych life-hacków, które łatwo zaadaptować w domu [14].
Gotowy 6-tygodniowy plan dla rodziny
- tydzień 1: historia „pierwsza skarbonka” – czytanie i zadanie: założenie trzech skarbonek (wydatki, oszczędności, pomaganie),
- tydzień 2: historia „cel wakacyjny” – gra planowania budżetu celu i ustalenie regularnych wkładów,
- tydzień 3: historia „nieudany zakup” – ćwiczenie analizy potrzeb versus zachcianek i symulacja decyzji w sklepie,
- tydzień 4: historia „dawanie pomaga” – zadanie: wybranie 10% i wykonanie drobnej darowizny lub pomocy lokalnej,
- tydzień 5: historia „oszczędności rosną” – aktywność porównywania ofert i wybór najtańszej opcji,
- tydzień 6: podsumowanie w formie opowieści rodzinnej – dzieci tworzą ilustracje i opisują lekcje; wspólne świętowanie osiągnięć.
Plan zakłada cotygodniowe spotkania trwające 20-40 minut: 3–5 minut na czytanie, 5–20 minut na aktywność praktyczną i 5–10 minut na refleksję i zapis w dzienniku. Regularność jest kluczowa – efekt rośnie, gdy działanie powtarza się co najmniej 6 tygodni [6].
Metody dostosowane do wieku
Wiek 3–5 lat: stosuj bardzo proste opowieści i zabawy w „sklep”. Krótkie historie (2–3 minuty) o wrzucaniu monet do skarbonki i o tym, że oszczędzanie pozwala kupić wymarzoną zabawkę działają najlepiej. Używaj dużych, kolorowych rekwizytów i powtarzaj tę samą historię przez kilka tygodni.
Wiek 6–9 lat: wprowadź krótkie historie z zadaniem planowania małego celu – np. zakup zabawki za 50 zł. Dziecko może liczyć wkłady w skarbonce i samodzielnie zapisywać postępy w zeszycie. Warto wprowadzić prostą kalkulację: ile trzeba odkładać tygodniowo, by osiągnąć cel.
Wiek 10–14 lat: opowieści mogą zawierać elementy budżetu, porównywania ofert i prostych obliczeń. Zadaj zadanie: zaplanuj wyjazd za 200–600 zł, porównaj koszty noclegu, dojazdu i kieszonkowego. To dobry moment, by wprowadzić pojęcie oprocentowania i podstawy bezpieczeństwa finansowego.
Nastolatki (teenagerzy): narracje o dłuższych celach, takich jak konto oszczędnościowe czy pierwszy większy zakup, oraz zadanie porównania stóp procentowych dwóch kont. Dla tej grupy warto wprowadzić realne porównania ofert (oprocentowanie 1–3% w ofertach kont oszczędnościowych) i omówić ryzyko oraz korzyści prostych produktów finansowych.
Kluczowe tematy opowieści i jak je przedstawiać
Zarabianie: przedstaw drobne prace domowe, sprzedaż zabawek lub mini-projekty, które pozwalają dzieciom zdobyć własne środki. Opowieść powinna pokazywać związek między wysiłkiem a nagrodą.
Oszczędzanie: wykorzystaj motyw celu i wizualizację postępu (np. wykres w zeszycie). Historia, w której bohater sukcesywnie dochodzi do celu, wzmacnia przekonanie, że oszczędzanie działa.
Rozsądne wydawanie: wpleć w fabułę porównywanie cen i planowanie zakupów. Bohater, który zrezygnował z impulsu i wybrał tańszą, lecz równie dobrą opcję, daje wzór do naśladowania.
Dawanie: opowiedz historię o korzyści płynącej z dzielenia się – nie tylko materialnej, ale też emocjonalnej. Wprowadź stały element: 10% darowane do skarbonki „pomaganie innym”.
Budżetowanie: pokaż prosty plan tygodniowy i listę priorytetów. Krótkie historie, w których bohater planuje tygodniowy budżet, uczą systematyczności i przewidywania.
W praktyce materiały edukacyjne podpowiadają łączenie każdego tematu z prostą zabawą lub zadaniem praktycznym – to zwiększa trwałość efektu [6][14].
Konkretny przykład opowieści
Historia: „Zosia i skarbonka marzeń”. Zosia dostaje 30 zł i marzy o zabawce za 90 zł. Każdy tydzień to nowe decyzje: czy część oddać, czy dorobić dodatkowe pieniądze, czy odłożyć więcej z kieszonkowego. Zadanie praktyczne: dziecko wkłada 30% każdej kieszonkowej do skarbonki i zapisuje postęp w zeszycie.
Efekt: dziecko uczy się planowania i konsekwencji – kluczowe są codzienne przypomnienia i krótka dyskusja po każdym wkładzie: co poszło dobrze, co można zmienić. Wersje tej historii można modyfikować, dodając element porównywania cen, wybór między natychmiastową gratyfikacją a większym celem oraz scenariusze pomagania innym.
Jak mierzyć efektywność nauki
Mierzenie powinno być proste i liczbowe, żeby rodzice mogli ocenić postęp bez skomplikowanych narzędzi. Przykładowe miary to: prosty test przed i po cyklu (5 pytań o oszczędzaniu, budżecie i dawaniu), liczba wkładów do skarbonki w miesiącu oraz ocena umiejętności planowania zakupu na skali 0–5. Zapisuj wyniki w rodzinnym dzienniku i porównuj co 6 tygodni. Miary powinny być proste i liczebne, aby łatwo porównywać postęp między sesjami i rodzinami.
Badania i dowody
Badanie GFLEC potwierdza, że różne formaty edukacji finansowej podnoszą poczucie skuteczności uczestników, a materiały audiowizualne mają przewagę w poprawie wyników testów wiedzy, zwłaszcza gdy po nich następuje praktyka [5]. Dodatkowe raporty pokazują, że fabuły finansowe w mediach przyczyniały się do realnych zmian zachowań – np. mniejszej skłonności do hazardu i bardziej odpowiedzialnych decyzji kredytowych wśród widzów [9]. Badania i praktyczne programy edukacyjne wskazują również, że podstawowe nawyki można zaczynać kształtować już u dzieci w wieku 3–5 lat przez zabawę i krótkie opowieści [14].
Warto pamiętać, że dostępne są głównie wyniki eksperymentów i opisów programów edukacyjnych, a nie szerokie statystyki adopcji metody w całych populacjach. Mimo to dowody sugerują, że połączenie emocji, identyfikacji z bohaterem i ćwiczeń praktycznych daje najlepsze efekty.
Najczęstsze błędy i jak ich unikać
Sucha definicja bez emocji – zamiast wyjaśniać pojęcia, opowiedz krótką historię z bohaterem. Brak praktyki – każdy tekst powinien kończyć się krótkim zadaniem do wykonania. Niepowtarzalność – zaplanuj cotygodniowe spotkania przez minimum 6 tygodni. Za duża złożoność – dawkuj informacje i wprowadzaj jedną lekcję na raz; jeśli wprowadzisz produkt finansowy, przedstaw go bardzo prosto i tylko dla starszych dzieci.
Pytania do dyskusji po bajce
Po każdej historii zadaj jedno lub dwa pytania refleksyjne, np. „co zrobiłbyś na miejscu bohatera i dlaczego?” albo „jak mogłeś zmienić decyzję, by zaoszczędzić 20% więcej?”. Takie pytania rozwijają krytyczne myślenie i utrwalają nauczane zachowania.
Materiały i narzędzia do wykorzystania
W domu dobrze sprawdzają się trzy skarbonki (wydatki/oszczędności/pomaganie), papierowe pieniądze do odgrywania zakupów oraz rodzinny zeszyt z historiami i rysunkami. Proste rekwizyty zwiększają zaangażowanie i pozwalają śledzić postęp wizualnie.
Krótka instrukcja dla rodzica: krok po kroku
Krok 1: wybierz krótką historię (3–5 minut czytania). Krok 2: zadaj 1–2 pytania refleksyjne typu „co byś zrobił?”. Krok 3: wykonaj krótkie ćwiczenie praktyczne (5–15 minut). Krok 4: zapisz wynik w zeszycie i ustal mały cel na następny tydzień. Powtarzaj czynności regularnie, aby utrwalić nawyk.
Co można zmierzyć po 6 tygodniach
Po cyklu sprawdź: liczbę wkładów do skarbonki, poprawę w teście wiedzy (5 pytań), realizację jednego celu oszczędnościowego i stopień zaangażowania dziecka w dokumentowanie procesu. Porównania te najlepiej prowadzić w prostych liczbach, by śledzić zmiany w czasie.
Uwagi o treści i bezpieczeństwie
Unikaj wprowadzania skomplikowanych produktów finansowych dla dzieci poniżej 12 lat. Dla nastolatków można pokazać proste produkty, np. konto oszczędnościowe z oprocentowaniem na poziomie 1–3% rocznie, i zadać ćwiczenie porównania dwóch ofert, by zobaczyć różnicę procentową. Zadbaj też o etyczny przekaz: opowieści nie powinny promować konsumpcjonizmu, lecz odpowiedzialne decyzje.
Sugestie dalszych kroków
Wprowadź cotygodniowy „wieczór opowieści o pieniądzach”, rotuj opowiadających (rodzic, dziadek, dziecko) i dokumentuj historie oraz wyniki w rodzinnym dzienniku przez co najmniej 3 miesiące. Systematyczność i zaangażowanie różnych członków rodziny wzmacniają przekaz i pokazują, że finanse to temat międzypokoleniowy.
Opowieści działają najlepiej wtedy, gdy są krótkie, emocjonalne i od razu związane z działaniem – to kombinacja, która realnie poprawia rozumienie i zachowania finansowe.